2026년 증여세 면제 한도의 핵심은 10년 주기 공제(배우자 6억, 성인 자녀 5천만, 미성년 2천만 원)와 혼인·출산 증여재산 공제(직계존속 각 1억 원 추가)를 결합하여 최대 3억 원까지 세금 0원으로 합법 증여하는 것입니다. 사전증여 시점을 분산하고 증여세 신고(증여일이 속한 달의 말일부터 3개월)를 완료해야 10년 뒤 재차 증여 비과세 사이클을 활용할 수 있습니다.
비과세 1,000만 원 상향 및 손익통산 9.9% 분리과세 혜택을 놓치지 마세요.
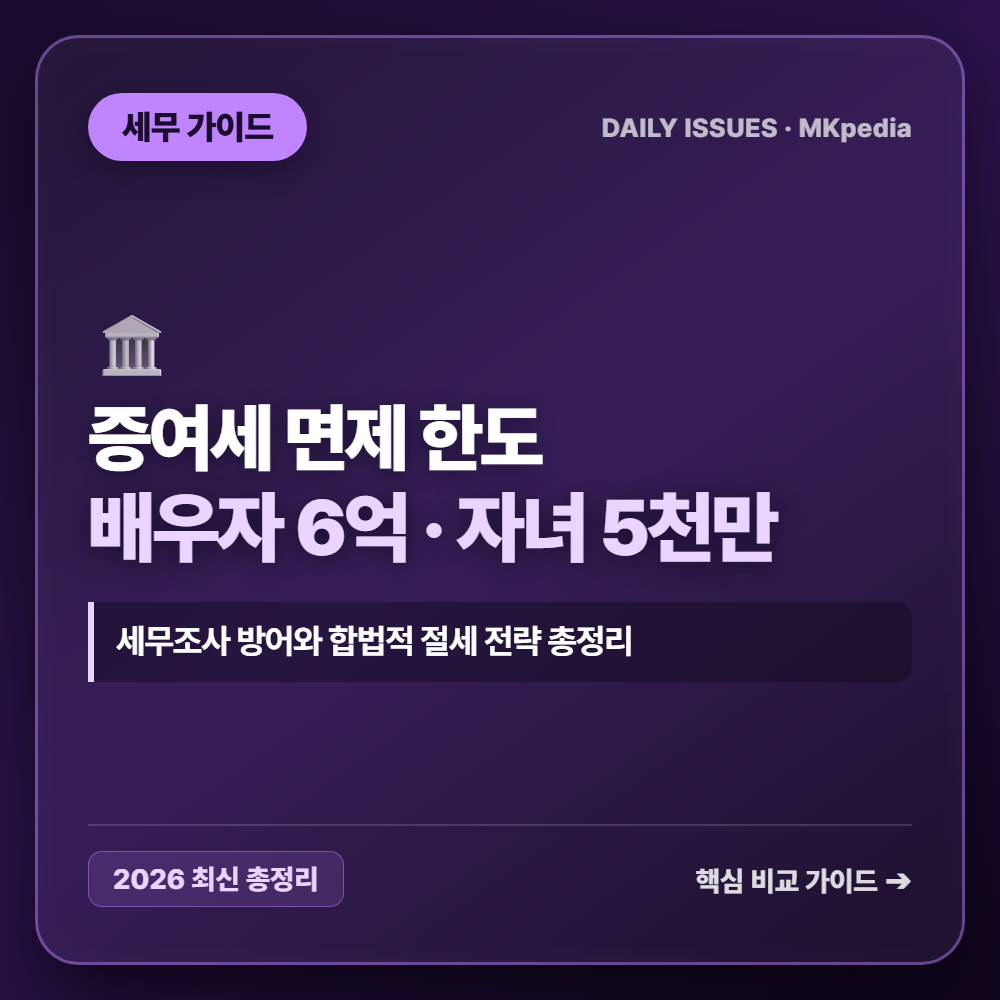
증여세 면제 한도 10년 주기 계산법: 배우자 6억·성인 자녀 5천만 원 및 혼인·출산 1억 비과세 특례 핵심 가이드 및 비교 분석 그래픽
먼저 결론
- 10년 주기 면제 한도: 배우자 6억 원, 성인 직계비속 5,000만 원, 미성년 자녀 2,000만 원, 기타 친족 1,000만 원
- 혼인·출산 특례 공제: 혼인신고일 전후 2년 또는 자녀 출생일로부터 2년 이내에 직계존속으로부터 증여받는 1억 원 비과세
- 신혼부부 최대 3억 비과세: 기본 공제(각 5천만) + 혼인 공제(각 1억) = 부부 합산 총 3억 원까지 증여세 0원
- 신고 기한: 증여받은 날이 속하는 달의 말일부터 3개월 이내 홈택스 전자신고 필수 (3% 신고세액공제)
- 상속세 합산 방어: 사망 10년 전에 증여를 마쳐야 추후 상속재산에 합산되지 않아 최고 50% 상속세를 방어
1. 수증자별 10년 주기 증여세 면제 한도 및 특례 규정
증여세는 재산을 무상으로 취득한 사람(수증자)이 납부하는 세금입니다. 10년간 동일인(직계존속의 경우 부모 합산)으로부터 받은 재산을 합산하여 공제 한도를 차감합니다.
자녀가 태어났을 때 2,000만 원, 10세에 2,000만 원, 20세에 5,000만 원, 30세에 5,000만 원을 증여하면 성인이 될 때까지 총 1억 4,000만 원을 세금 1원 없이 합법적으로 물려줄 수 있습니다.
2. 주요 유형 및 조건별 종합 비교 분석표
이용 조건과 혜택, 수수료 및 지원 한도를 모바일 화면에서도 좌우 스크롤로 한눈에 비교하실 수 있습니다.
| 수증자 (받는 사람) | 10년 주기 면제 한도 | 혼인·출산 특례 결합 | 최대 비과세 증여액 |
|---|---|---|---|
| 배우자 | 6억 원 | 해당 없음 | 6억 원 (세금 0원) |
| 성인 자녀 (만 19세 이상) | 5,000만 원 | + 1억 원 (혼인/출산 시) | 1억 5,000만 원 |
| 미성년 자녀 | 2,000만 원 | 해당 없음 | 2,000만 원 |
| 신혼부부 (양가 부모 증여) | 각 5,000만 원 (총 1억) | 각 1억 원 (총 2억) | 부부 합산 총 3억 원 |
| 기타 친족 (형제·자매·며느리) | 1,000만 원 | 해당 없음 | 1,000만 원 |
3. 실제 손익 계산 및 혜택 극대화 시뮬레이션
구체적인 상황을 대입하여 계산해 보면 선택에 따른 차이가 확연히 드러납니다.
시뮬레이션 (결혼 시 부모님께 1억 5천만 원 증여받을 때): 혼인 공제 특례(1억) + 기본 공제(5천만)를 적용하면 증여세 970만 원 전액이 비과세(0원) 처리됩니다.
양가 합산 시: 신랑 1.5억 + 신부 1.5억 = 총 3억 원을 세금 없이 주택 구입 자금으로 조달 가능합니다.
4. 신청 시 반드시 피해야 할 5가지 실수와 주의사항
- 3개월 이내 증여세 신고 누락: 비과세 대상이라도 홈택스에 신고하지 않으면 추후 자금출처 조사 시 취득 자금 불인정
- 부모 합산 과세 간과: 아버지에게 5천만 원, 어머니에게 5천만 원을 받으면 '동일인'으로 묶여 5천만 원 초과분은 과세
- 차용증 없는 가족 간 계좌 이체: 부모 자식 간 2억 원 이상 차용 시 공증 차용증과 이자 지급 내역(연 4.6%)이 없으면 증여로 추징
- 부동산 저가 양수도 거래: 시가보다 30% 또는 3억 원 이상 저렴하게 거래 시 차액에 대해 증여세 부과
- 증여세 대납: 자녀가 낼 증여세를 부모가 대신 내주면 대납한 세금만큼 또다시 증여세가 과세되는 악순환 발생
5. 5단계 온라인 실전 신청 및 실행 절차
- 1단계 (증여 계약서 작성): 현금 증여 계약서 또는 부동산 증여 계약서 작성 및 인감 날인
- 2단계 (자금 이체 및 영수증 확보): 수증자 본인 명의 계좌로 직접 송금하고 금융거래 확인서 발급
- 3단계 (홈택스 로그인): 국세청 홈택스 접속 -> 세금신고 -> 증여세 -> 정기신고 선택
- 4단계 (증여재산 공제 입력): 직계존비속 5,000만 원 및 혼인·출산 공제 1억 원 체크
- 5단계 (증빙 서류 첨부 및 제출): 가족관계증명서, 혼인관계증명서 첨부 후 접수증 및 세액 0원 확인
6. 자주 묻는 질문 10개 (FAQ)
Q1. 증여세를 안 내도 되는 금액인데 꼭 신고해야 하나요?
네, 비과세라도 신고해 두어야 추후 부동산이나 주식 매수 시 국세청 자금출처조사에서 완벽한 소명 자료가 됩니다.
Q2. 부모님께 돈을 빌렸을 때 무이자 차용이 가능한 한도는 얼마인가요?
법정 이자율(연 4.6%)로 계산한 연간 이자 상당액이 1,000만 원 미만인 경우(원금 약 2억 1,700만 원 이하) 무이자 차용이 인정됩니다.
Q3. 할아버지나 할머니가 손자에게 증여하면 공제 한도는 얼마인가요?
성인 손자녀는 부모와 동일하게 직계비속으로 5,000만 원(미성년 2,000만 원)이 공제됩니다.
Q4. 축의금이나 용돈도 증여세 과세 대상인가요?
사회통념상 인정되는 축의금, 치료비, 교육비, 피부양자의 생활비는 비과세되나, 이를 모아 주식/부동산을 사면 과세 대상입니다.
Q5. 혼인 공제 1억 원은 혼인신고 전에 받아도 되나요?
네, 혼인신고일 전 2년 이내에 받거나, 혼인신고 후 2년 이내에 받으면 모두 인정됩니다.
매년 148만 원 이상 환급받는 연말정산·절세 황금 팁을 확인하세요.
📌 함께 읽으면 돈이 되는 추천 금융 가이드
7. 공식 출처 및 자료 확인일
자료 확인일: 2026년 9월 최신 개정 기준
정책 및 금융/법률 정보 안내 면책사항: 본 글은 이용자의 합리적인 의사결정을 돕기 위한 정보성 안내문입니다. 정부 및 금융기관의 정책 개정, 예산 소진 여부 및 개인별 자격 조건에 따라 실제 지원 내용이나 심사 결과가 달라질 수 있으므로, 최종 신청 전 관련 주관 기관의 공식 공고문을 반드시 확인하시기 바랍니다.


0 댓글